版本 v1 · 2026-10-06
原文与本文口径
| 项 | 内容 |
|---|---|
| 原文 | SemiAnalysis,《The Chinese AI Infrastructure Boom: Introducing the SemiAnalysis China Datacenter Model》,2026-09-25,署名 Dylan Patel 等 |
| 链接 | https://newsletter.semianalysis.com/p/the-chinese-ai-infrastructure-boom |
| 可读范围 | 免费部分约 2.7 万字符、13 张图。逐家租户的深度分析(字节、阿里、腾讯、百度、华为)在付费墙后,本文没有使用。 |
| 方法 | 按建筑逐栋跟踪:1,000+ 设施、60+ 运营商;季度交付曲线到 2032 年;识别每栋楼的租户;区分自建与租赁 |
本文融合了 MyNote 已有内容:
- 全球与中国头部厂商:规划、规模与训推布局 第三章;
- AI 数据中心布局与训练推理流量调度;
- AI 数据中心电力与投资分析;
- ECOC 2026 现场材料。
数据索引:
- 关键数据点(53 项):china-dc-semianalysis-datapoints-2026-09.csv
- 园区清单(本次新增 4 个中国园区):ai-dc-campus-list-global-china-2026-10.csv
标记: 【原文】SemiAnalysis 正文;【读图】从原文图表读数;【已有】MyNote 已有笔记;【推算】本文计算。
〇、结论
- 中国不是”又大又空”,而是”老存量空、新增量满”。
- 全国在运约 24 GW,是全球第二,大于欧洲/中东/非洲合计,也大于亚太其余地区合计;另有约 20 GW 有日期的管线和约 30 GW 公告项目【原文】。
- 全国利用率约 50%,主要被 2015 年前运营商时代低密度零售机柜拖累:90% 设施低于 2 kW/柜,利用率 30–50%,难以改造。
- AI 批发园区利用率已回到 74%(世纪互联 1H26)。“高空置”和”AI 机房短缺”同时成立。
- 需求高度集中,字节跳动是全国的”订单簿”。
- 五大厂(字节、阿里、腾讯、百度、华为)2026 年底国内容量约 13.6 GW,约占全国 57%【读图 / 推算】。
- 字节一家约 5.35 GW,占约 1/5,其中约 95% 是租赁。它的招标节奏决定了所有批发运营商的订单。
- 上市的万国数据和世纪互联只拿到字节与阿里 2024–2026 年订单的约 1/3,其余流向未上市运营商和自建。
- 东数西算是通过”能耗指标”真正落地的,不是口号。
- 超过 10 MW 的项目必须先过能耗审查,而发放指标的机关就是执行东数西算的机关,于是非枢纽地区的新建被卡住。
- 广东 2021–22 年停发数据中心能耗指标,之后只对韶关开放。腾讯清远两个园区因超批 13–14 倍被整改,此后新增容量转向韶关。
- 让西迁成为可能的还有两件事:光纤把时延压下来了(韶关到广州单向 1.3 ms);AI 训练只看电价(内蒙古约为一线城市的一半)。
- 中国的约束是芯片,不是电和速度。
- 100 MW 交付周期约 12 个月,审批 3–6 个月。美国是 12–18 个月施工,另加 12–13 个月不能并行的审批。
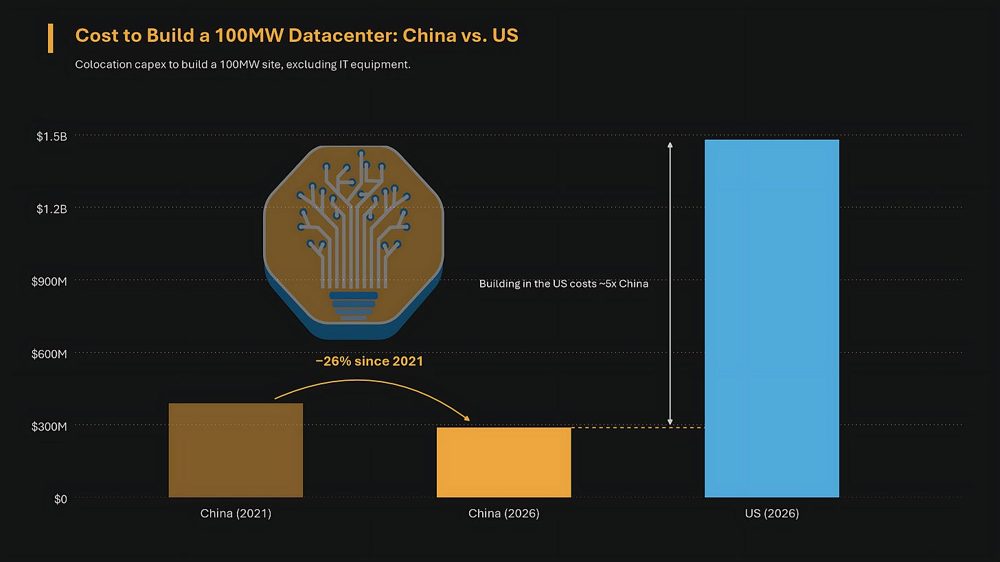
- 100 MW 机房(不含 IT)约 2.9 亿美元,美国约 14.7 亿美元,约为中国的 5 倍【读图】。
- 电网十五五投资超过 5 万亿元。
- 对比:美国是电力受限,中国是芯片受限。
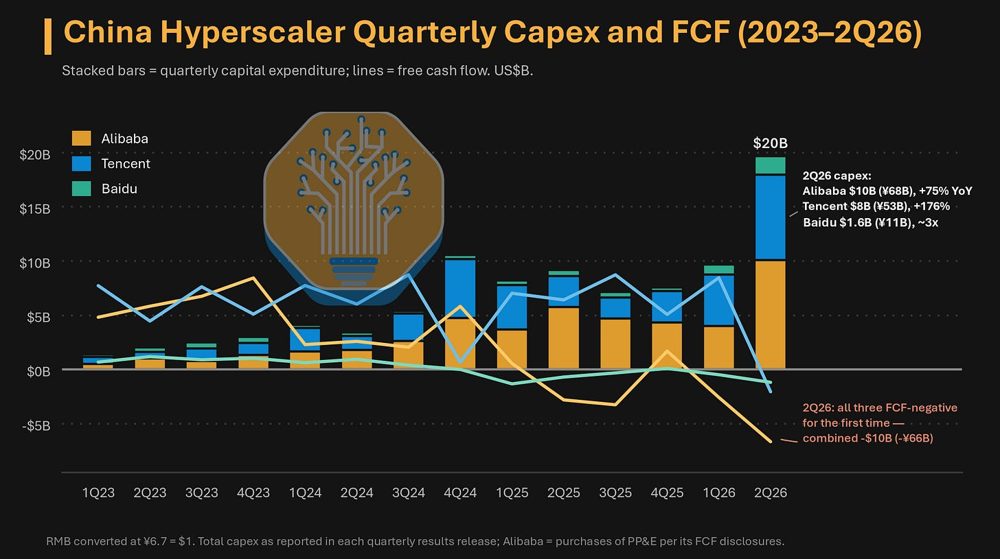
- 资本开支在 2Q26 出现历史最大跳升。
- 阿里、腾讯、百度单季合计 200 亿美元,同比翻倍,三家首次同时自由现金流为负。
- 字节、阿里、腾讯、百度四家年度资本开支:2024 年约 350 亿美元 → 2025 年 500 亿美元以上 → 2026 年轨迹约 1,000 亿美元【原文】。
- 这与 MyNote 已有数据完全吻合【已有】:腾讯 527.8 亿元(+176%)、阿里 +75%、百度约 114 亿元。
- 对光网络的含义: 西部训练和东部推理之间、枢纽集群与城市群之间,形成了”时延圈 + 全光 400G/800G + 空芯光纤”的需求。
- 芯片受限使单点规模受限,跨园区和跨城合池成为常态。
- 中国是 scale-across 和 DCI 需求最确定的市场之一(见第七节)。
一、规模:全球第二,且结构独特
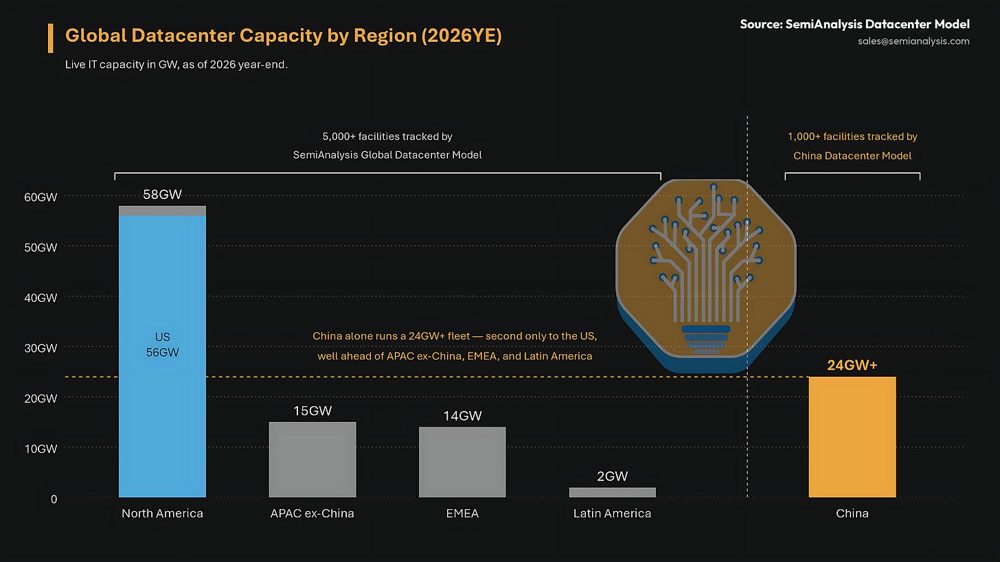
| 区域 | 2026 年底在运 IT 容量 | 来源 |
|---|---|---|
| 美国(北美 58 GW) | 56 GW | 【原文】 |
| 中国 | 24 GW 以上;管线约 20 GW,公告约 30 GW | 【原文】 |
| 亚太(除中国) | 约 15 GW | 【原文】 |
| 欧洲/中东/非洲 | 约 14 GW | 【原文】 |
| 拉美 | 约 2 GW | 【原文】 |
谁拥有这些容量:
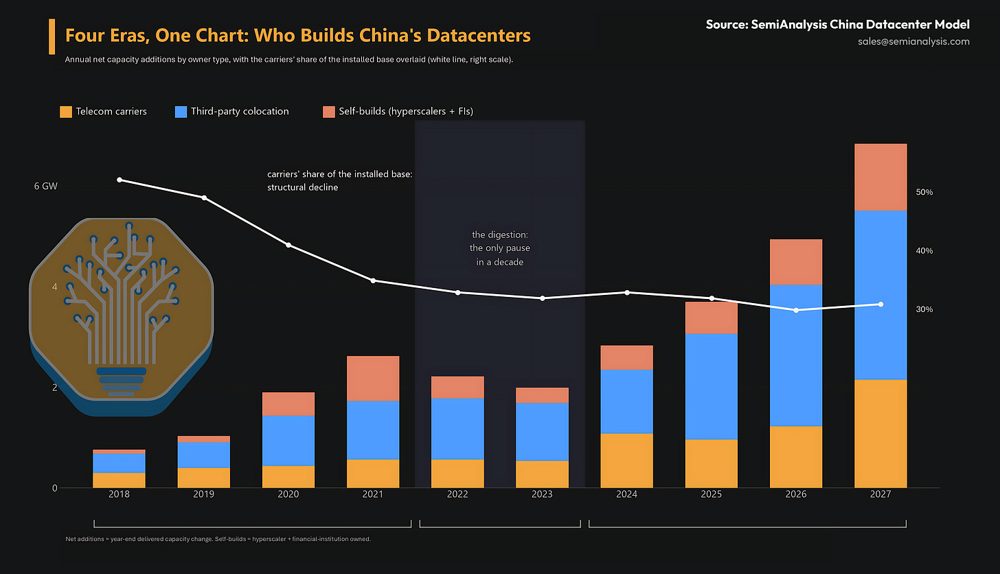
- 三大运营商仍占全国约 1/3,2010 年代曾占 60–70%。
- 万国数据、世纪互联当年各不到 5%。
- 运营商份额下降的原因是:超大规模厂商自建和第三方批发接走了增量【原文】。
年度净新增容量【读图,图 6】:
| 年份 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 |
|---|---|---|---|---|---|---|---|---|---|---|
| GW | 0.75 | 0.95 | 1.8 | 2.6 | 2.2 | 1.9 | 2.9 | 3.7 | 4.9 | 6.9 |
- 2026–2027 年的新增中,第三方批发占大头,自建份额上升。
- 运营商在存量中的占比从约 55% 降到约 30%。
与 MyNote 已有口径对照【已有】:
- 国家口径:智算规模 2,185 EFLOPS(2026 年 6 月,FP16)。这是算力口径,不是电力口径,两者不能直接换算。
- 本文的 24 GW 是全部数据中心的 IT 电力,含大量非 AI 的零售存量。
二、四个时代:为什么”空置”和”短缺”并存
| 时代 | 年份 | 特征 | 留下的影响 |
|---|---|---|---|
| ① 运营商托管 | 2015 年前 | 机房被当作电信地产;低密度零售机柜(90% 低于 2 kW)出租给网站、游戏、CDN,常与带宽捆绑;集中在北上广深 | 今天空置的主体:难以改造到 H20 或昇腾服务器所需的功率密度 |
| ② 云计算圈地 | 2015–2021 | 阿里云 2015–2019 年复合增速约 110%,12 个月内连续 17 次降价、核心产品价格降一半以上;腾讯跟进,资本开支在 2021 年见顶;零售开发商继续在城市建小机房 | 城市零售过剩 |
| ③ 消化期 | 2022–2023 | 阿里云增速从 2021 年的 +50% 降到 2022 年的 +23%,再到约 0;腾讯 2022 年中把资本开支预算砍掉近一半,阿里在 2023 年跟进;2022 年 2 月东数西算启动 | 纯电力批发价格从约 80 美元/kW/月腰斩;万国数据称还需约 18 个月消化(2026 年 8 月业绩会) |
| ④ AI 超级周期 | 2024 年起 | DeepSeek 和各厂自研大模型带动批发订单;万国数据加世纪互联 1H26 签约约 1.3 GW 批发,零售不到 10 MW | AI 全是批发需求,西部枢纽终于找到租户 |
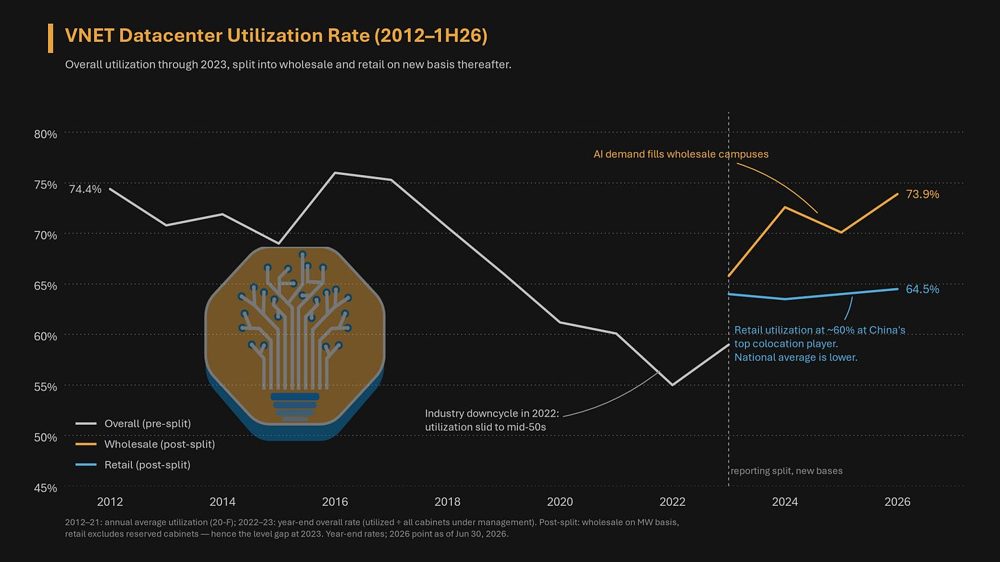 世纪互联利用率:整体从 2012 年的 74.4% 降到 2022 年约 55%;业务拆分后,批发 73.9%、零售 64.5%(2026-06-30)。
判断:
- 一线城市的老零售存量不会被 AI 消化,这是长期的结构性空置。
- AI 推理就近部署的需求,更可能被芜湖、韶关、怀来这类”城市群 1–3 ms 时延圈内的新园区”满足,而不是改造城区老机房【推算】。
三、东数西算:真正起作用的传导机制
3.1 政策蓝图与”能耗指标”闸门
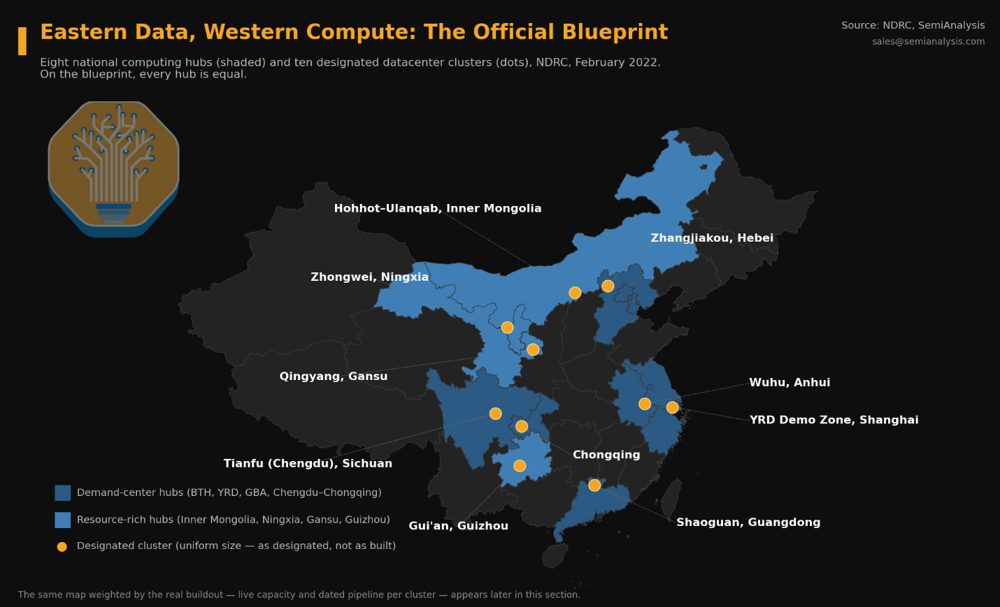
蓝图: 8 大枢纽、10 大集群(国家发改委,2022 年 2 月)。
- 需求侧: 京津冀(张家口)、长三角(芜湖、长三角示范区)、粤港澳(韶关)、成渝(天府、重庆)。
- 资源侧: 内蒙古(和林格尔–乌兰察布)、宁夏(中卫)、甘肃(庆阳)、贵州(贵安)。
传导机制【原文】:
- 能耗审查是第一道许可。 拿到土地后首先申请的就是能耗审查,超过 1 万吨标准煤(约 10 MW 以上)的项目不过审不得开工。这套制度自 2010 年起逐渐变成配给工具。
- 审批机关就是执行机关。 发放能耗指标的发改部门同时负责落实东数西算,所以指标基本只流向枢纽。
- 广东是最清楚的例子。 2021–22 年停发数据中心能耗指标,之后只对韶关枢纽重新开放。
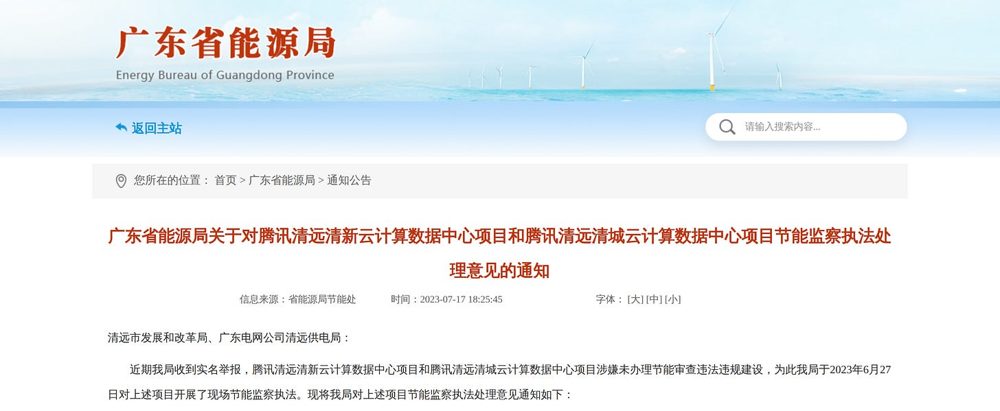
- 腾讯清远案例(2023 年中)。
- 广东省能源局现场检查发现,腾讯两个自建园区实际规模约为批复的 13–14 倍,定性为”批小建大”,要求 6 个月内整改,电网按批复规模供电。
- 园区仍在运营,但腾讯之后的增量都落在了韶关。
3.2 让西迁成为可能的另外两个因素
光纤把时延压下来了:
- 韶关自 2022 年起投入约 40 亿元建网络,建成 13 条 400G 全光路由。
- 单向时延:到广州 1.3 ms、到深圳 1.66 ms、到香港不到 3 ms。
- 深圳–广州–韶关空芯光纤走廊已规划,2027 年起时延再降约 30%。
- 对多数负载而言,韶关的机柜等同于深圳的机柜。
AI 训练只看电价:
- 内蒙古可再生能源装机全国最大。蒙西电网是国家电网、南方电网之外唯一的省级独立电网,有独立定价,电价约为一线城市的一半。
- 内蒙古因此成为”中国的柔佛”:能耗指标宽松、土地按平方公里计、电价低。
- 回报方面:内蒙古最好的园区与柔佛的国际开发商收益率区间重叠。内蒙古建造成本持续下降,柔佛则面临通胀和超支。
- 中国运营商在柔佛建设,可以借助中国供应链做地理套利。
3.3 十个集群按实际建设量看:分化明显
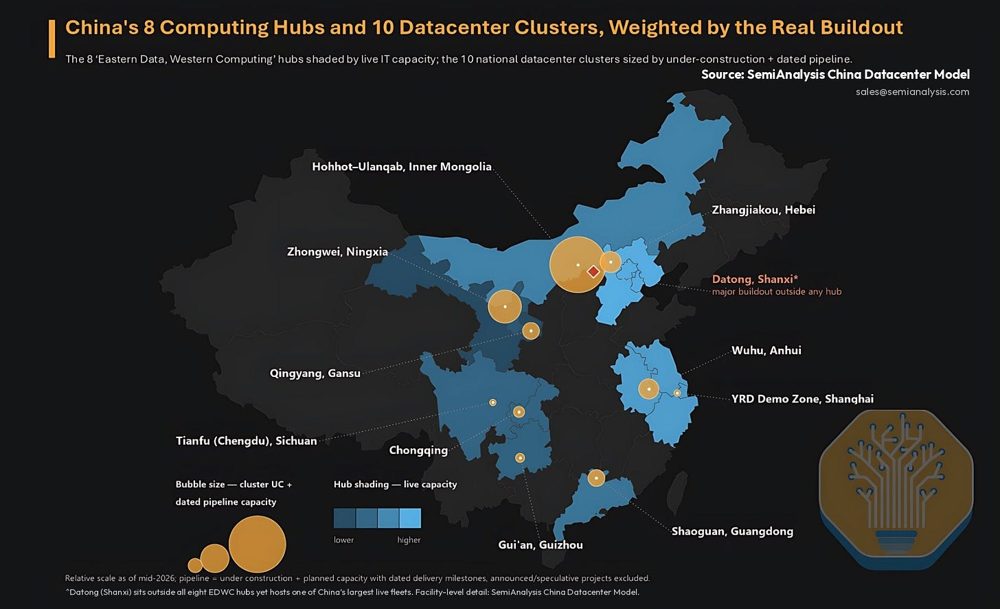
| 集群 / 区域 | 实际表现【原文 / 读图】 | MyNote 已有信息【已有】 |
|---|---|---|
| 和林格尔–乌兰察布(内蒙古) | 气泡最大,超大规模 AI 容量的默认目的地 | 乌兰察布 2026 年 6 月签约 89 个算力项目、计划投资超过 5,000 亿元;字节集宁 5–6 GW 在谈(媒体);世纪互联巴音 221→700 MW;华为和林格尔 184→346 MW;阿里真武 M890 首发;快手星河约 2 万柜 |
| 中卫(宁夏) | 中等气泡;字节 2026 年 7 月在此注册两家主体,可能是第四个自建集群 | 联通规划中卫 |
| 庆阳(甘肃) | 小 | 联通庆阳智算中心 |
| 张家口(河北) | 中等 | 阿里张北 169 MW;秦淮张家口(字节) |
| 芜湖(安徽) | 中等气泡,服务华东推理 | 字节长三角算力中心 80 亿元、21,824 柜;华为芜湖 157→457 MW |
| 长三角示范区(上海) | 小 | — |
| 韶关(广东) | 中等,腾讯增量转向这里 | 中国电信加阿里大湾区真武万卡(2026-04) |
| 天府 / 重庆 | 小。在电价和电网灵活性上输给内蒙古 | 腾讯重庆 |
| 贵安(贵州) | 小,但从一开始就定位为存储枢纽(冷数据不在乎山区);锚定租户是苹果 iCloud 中国(与云上贵州合作);华为、腾讯也有自建 | 华为云贵安规划 100 万台服务器;腾讯七星隧道机房 |
| 山西(大同,不在枢纽内) | 枢纽外最大的区域;字节、百度、京东自建加租赁合计承诺约 2 GW;靠便宜的煤电、离北京近、先发优势 | 字节大同太行二期 45 亿元、15,604 个 12 kW 机柜;百度阳泉 |
判断:
- 东数西算成功地把建设集中到了地图上的枢纽内,但在枢纽之间,是市场按电价、电网和网络选出了赢家(内蒙古)。
- 山西说明:能耗指标能引导建设,但最终选址还是由电和地理决定。
四、速度与成本:中美是两种玩法
| 维度 | 中国 | 美国 | 来源 |
|---|---|---|---|
| 约束 | 芯片受限 | 电力受限(并网排队、变压器交期、表后发电) | 【原文】 |
| 100 MW 交付 | 约 18 个月(云时代)→ 约 12 个月(AI 时代),最好的项目更快 | 最佳全模块化 12–18 个月,另加 12–13 个月不能并行的审批 | 【原文】 |
| 开工前审批 | 3–6 个月,枢纽更快 | 12–13 个月 | 【原文】 |
| 100 MW 建设成本(不含 IT) | 约 3.9 亿美元(2021)→ 约 2.9 亿美元(2026,-26%) | 约 14.7 亿美元,约为中国的 5 倍 | 【读图,图 12】 |
| 每 MW | 约 290 万美元 | 约 1,470 万美元 | 【推算】 |
为什么快【原文】:
- 先建空壳再等订单。 超大规模厂商招标要求签约后 6 个月交付,开发商自担风险预建土建,竞标变成”半成品机房之间的比赛”。
- 例:万国数据 2025 年初签下 152 MW 的 AI 大单,客户要求 6 个月交付,实际做到了。
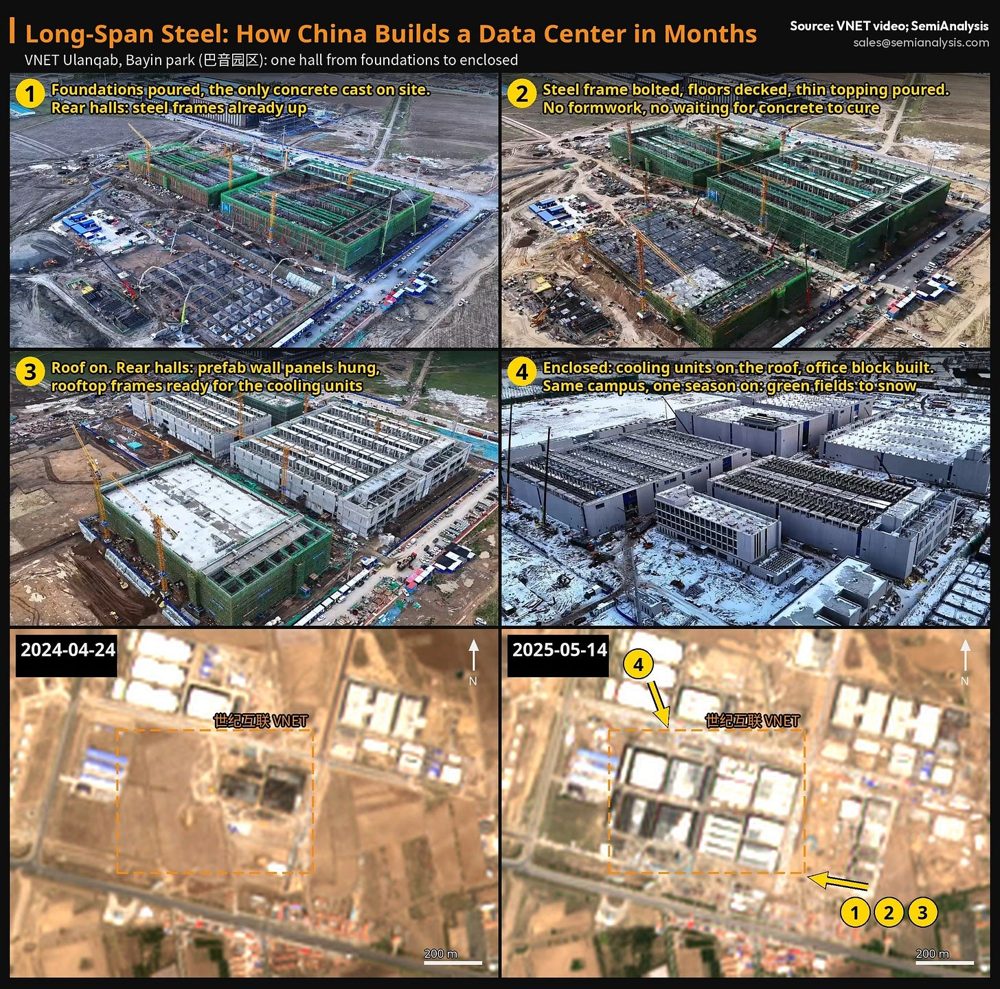
- 西部新建场地改用低层大跨钢结构。
- 钢构件在工厂制作,同时现场挖基础;混凝土只用在地下,不用等养护。
- 世纪互联乌兰察布巴音园区:一个机房从基础到封闭只用了一个夏到冬的施工季(卫星图 2024-04-24 → 2025-05-14)。
- 预制化把串行变并行。
- 阿里 CUBE 5.0 号称”100 天数据中心”:工厂生产与场地准备 30 天 + 现场安装 50 天 + 调试 20 天。机电和调试时间比市场常规的 6 个月减半,开工到投运约 7–9 个月,成本再降 10% 以上。
- 腾讯 T-Block 走到极致,整个数据中心以工厂模块形式到场。
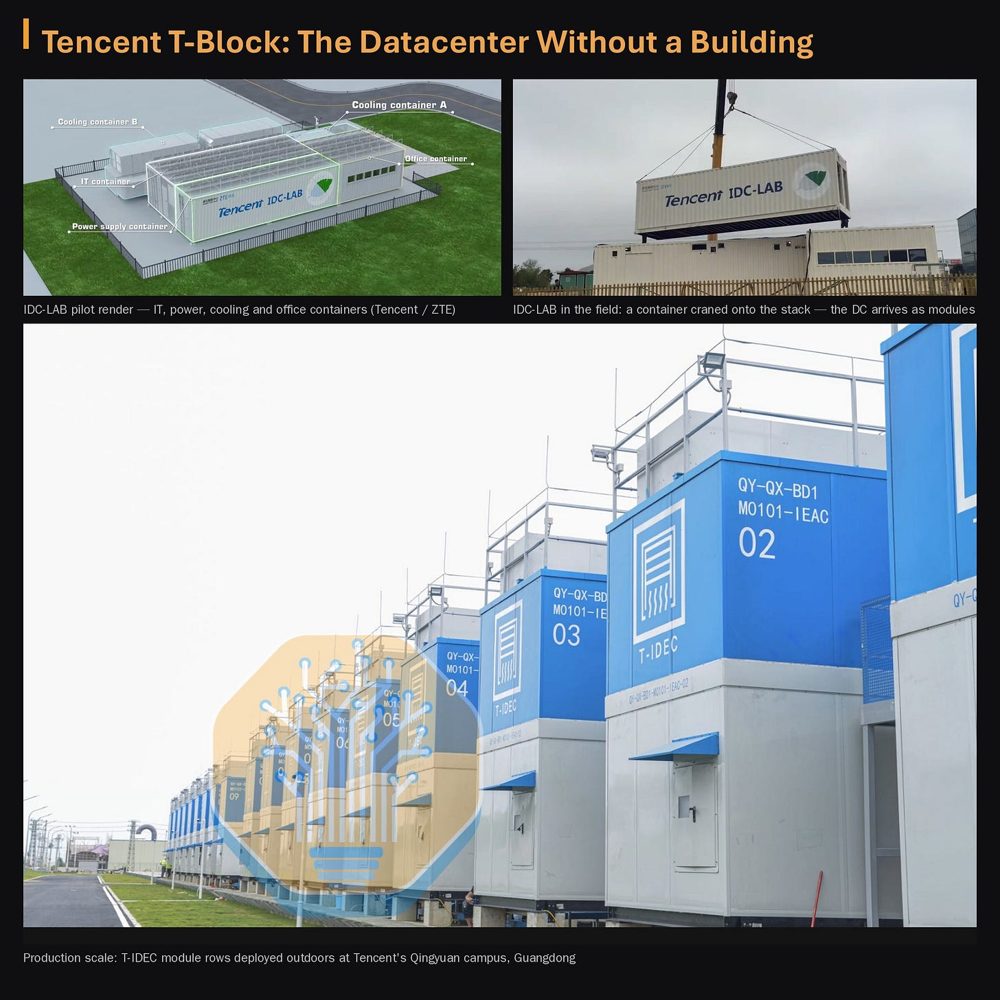
为什么全集装箱化没有成为主流(两个中国特有原因):
- 现场劳动力便宜且充足,传统”钢结构 + 预制”已经够快,全集装箱的边际收益小。
- 融资方式:开发商把机房抵押给银行。设计寿命 20 年的建筑估值高,一堆集装箱估值低、残值低。“把资产抵押借款,再租给字节”的商业模式要求盖真正的楼。
与 MyNote《电力与投资分析》对照【已有】:
- 中国电价优势(乌兰察布约 0.3 元/kWh)叠加约为美国 1/5 的建设成本,使中国的电和楼都便宜,瓶颈只剩芯片。
- 推论:中国每 GW 投资中 IT 设备(芯片)的占比更高。国产芯片的成本和产能直接决定”每 GW 能装多少算力”【推算】。
五、需求侧:五大租户
5.1 容量与模式
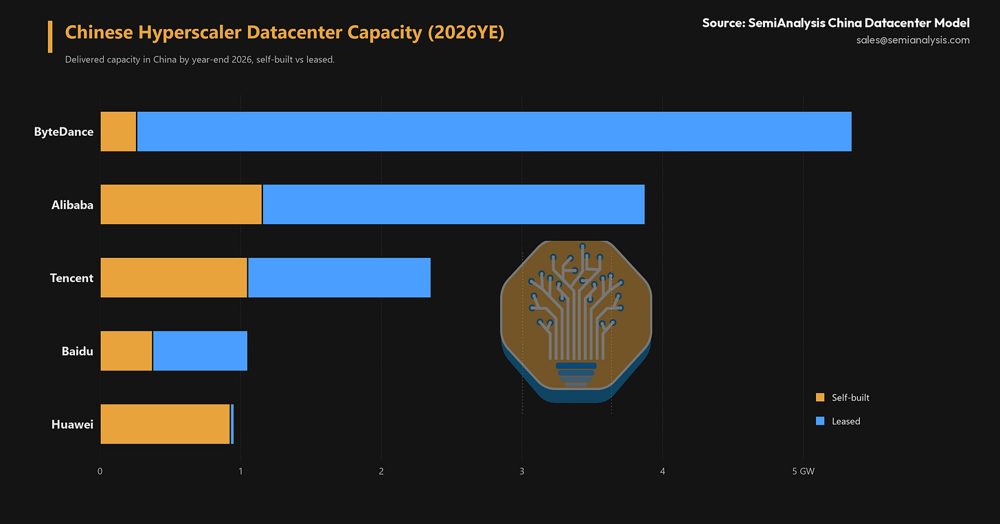
| 厂商 | 2026 年底国内容量【读图】 | 自建占比 | 模式【原文】 | 已有园区与训推布局【已有】 |
|---|---|---|---|---|
| 字节跳动 | 约 5.35 GW(约占全国 1/5) | 约 5% | 以租赁为主,全国批发订单的定价者;自建正在加速:大同(最早)、芜湖(华东推理)、和林格尔加乌兰察布双园区,中卫可能是第四个 | 秦淮乌兰察布和张家口(豆包超 10 万卡训练集群)、世纪互联巴音、润泽;海外柔佛 DayOne;境外训练、境内推理;豆包日均超 180 万亿 token、月活 3.45 亿【原文】 |
| 阿里巴巴 | 约 3.9 GW | 约 30% | 在同一集群里同时用自建、BOT 和批发租赁;BOT 伙伴为 AtHub | 张北、河源、杭州、南通、乌兰察布;真武 M890;海外 31 个区域;资本开支年化 1,500–2,000 亿元 |
| 腾讯 | 约 2.35 GW | 约 45% | 最有纪律:2022–23 年关闭小型租赁城市机房、收拢到自有园区,AI 时代再恢复租赁;BOT 伙伴为科华数据 | 清远、怀来、天津、仪征、重庆、贵安七星;增量在韶关;不准备出租算力 |
| 百度 | 约 1.05 GW | 约 35% | 招标规模远小于其他几家;BOT 伙伴为奥飞 | 阳泉、保定、盐城;昆仑芯 P800 3 万卡以上 |
| 华为 | 约 0.95 GW | 约 97% | 由于业务模式,几乎全部自建 | 贵安、乌兰察布、和林格尔、芜湖;CloudMatrix384、Atlas 950 |
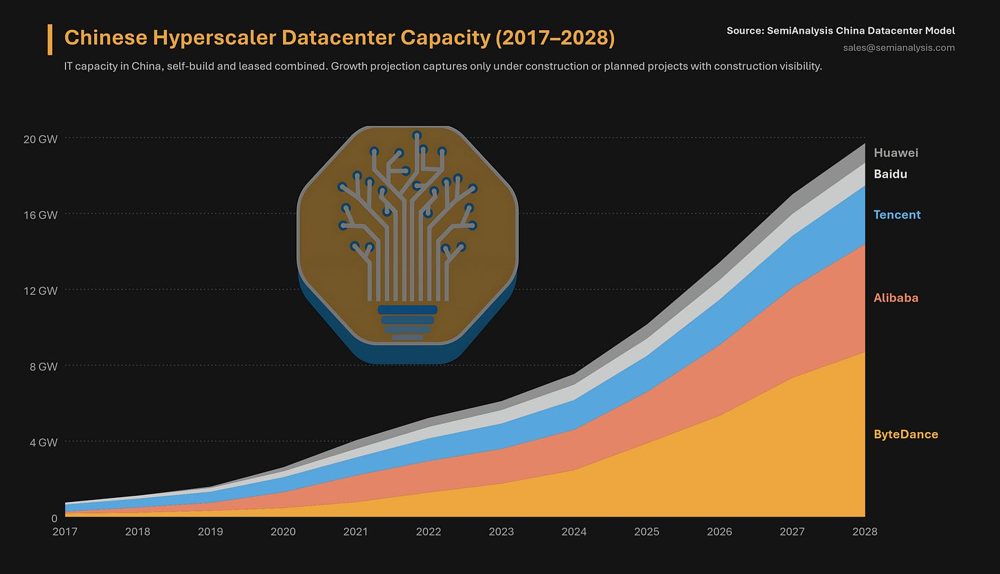
| 合计 | 约 13.6 GW(2028 年约 19.5 GW) | — | — | — |
BOT 模式【原文】:
- 超大规模厂商持有土地和土建外壳;合作方投资、持有并运营机电层,通过 8–10 年服务合同回收投资。
- 厂商因此保留了控制权和速度,资本开支由合作方的资产负债表承担,收益率按合同锁定。
海外【原文】:
- 中国云厂商海外租赁容量在 2026–2029 年翻倍,接近约 4 GW。
- 这还不包括他们从西方云租用的数十万颗 GPU。
- 与 MyNote 已有信息一致:字节柔佛 DayOne、腾讯巴淡岛 72 MW Blackwell、阿里海外新区域。
5.2 为什么要押 AI:主业见顶【原文】
- 互联网渗透率约 80%,每年只增约 1.5%。
- 各家主业:微信月活 +2%,百度 2025 年营收 -3%,阿里客户管理收入 -7%(截至 2026 年 6 月的季度),快手日活 +2.7%。
- 云业务几乎只在国内:阿里云海外占比约 20%,运营商云约 100% 国内。可服务的 GDP 远小于美国厂商。
- AI 投资网络: 阿里投了 5 家大模型独角兽,腾讯投了 6 家,并领投 DeepSeek A 轮中最大的一笔外部投资。实验室要么在大厂的云上训练和服务(阿里与月之暗面),要么把模型嵌进大厂产品(腾讯与 DeepSeek)。大厂的数据中心就是整个国内 AI 生态的算力底座。
六、与 MyNote 已有洞察的交叉验证
| 话题 | 已有判断【已有】 | SemiAnalysis【原文】 | 结论 |
|---|---|---|---|
| 2Q26 资本开支 | 腾讯 527.8 亿元(+176%),阿里 +75%,百度约 114 亿元 | 腾讯 80 亿美元(530 亿元,+176%),阿里 100 亿美元(680 亿元,+75%),百度 16 亿美元(110 亿元,约 3 倍) | 一致 |
| 乌兰察布 / 内蒙古 | 签约 89 个项目、5,000 亿元;字节集宁 5–6 GW 在谈 | 内蒙古是超大规模 AI 的默认目的地,“中国的柔佛” | 一致,SemiAnalysis 补充了蒙西电网的定价机制 |
| 字节依赖第三方 | 秦淮、世纪互联、润泽是主要供给 | 约 95% 租赁;上市的万国数据和世纪互联只拿到约 1/3 订单 | 补充:未上市运营商(秦淮、润泽等)份额更大 |
| 字节自建 | 芜湖、大同、和林格尔 | 再加乌兰察布双园区,以及中卫(2026 年 7 月,新) | 新增,已写入园区清单 |
| 腾讯 | 清远等百万级服务器园区 | 清远超批 13–14 倍被整改,增量转向韶关 | 新增,已写入园区清单 |
| 贵安 | 华为云、腾讯七星 | 定位存储枢纽;苹果 iCloud 中国锚定 | 新增苹果 iCloud |
| 山西 | 字节大同、百度阳泉 | 枢纽外约 2 GW,含京东 | 新增山西集群行 |
| 空置率 | 未系统分析 | 全国约 50%,老零售 30–50%,AI 批发约 74% | 新增,修正”中国机房过剩”这一叙事 |
| 建设成本 | 《电力与投资分析》中的中国口径 | 每 MW 约 290 万美元(不含 IT),约为美国的 1/5 | 可用于修订投资模型的土建与机电部分 |
| 运营商 | 移动、电信、联通智算规模与集群 | 占全国约 1/3,结构性下降;政府、国企、受监管行业默认用国有供应商 | 一致 |
七、对光网络与互连的含义
- 东数西算的本质是”用光纤换电价”。
- 韶关的 13 条 400G 全光路由(约 40 亿元)把 1.3–3 ms 时延圈做成了城市群的延伸。
- 空芯光纤走廊规划 2027 年起再降约 30% 时延。这与 ECOC 2026 上中国电信 G.654.E、WSON 恢复不到 50 ms、3 个跨城 DC 训练效率超过 97% 的实践一致〔ECOC 0923-We-F-00〕。
- 中国的城市群到枢纽 DCI 是空芯光纤最早可能规模商用的场景之一。
- 芯片受限 → 单点规模受限 → 跨园区合池。
- 国产芯片单卡性能弱,需要大超节点(CloudMatrix384、Atlas 950 的 8,192 卡)加跨园区、跨城训练,以弥补单点规模。
- 内蒙古的和林格尔与乌兰察布相距约 130 km,属于典型的 scale-across 距离【推算】。
- 跨城 OTN、800G ZR/ZR+ 和多芯光纤(中国电信 409.61 km 多芯光纤分布式训练)都会受益。
- 推理就近,但不在老机房里。
- 芜湖(华东推理)、韶关、怀来、天津这类时延圈内的新园区承接推理。
- 城区老零售存量(低于 2 kW/柜)基本退出 AI。
- 推理流量结构:用户 → 城市边缘 → 1–3 ms 外的枢纽园区,城域和区域的 400G/800G 需求持续增长。
- 建得快、建得便宜,意味着光模块需求的”节拍”更快。 6 个月交付周期加 2026–27 年每年 5–7 GW 净新增,光模块和交换设备的备货周期会被压缩,有利于国内供应链(中际旭创、新易盛、华为、中兴等)。
八、批判性评估
- 付费墙: 免费部分没有逐家租户的数字(只有图 13 的读图)和 AI 专用容量拆分。本文的五大厂容量都是读图值,误差约 ±0.2 GW。
- 口径:
- 24 GW 指全部数据中心的 IT 电力(含大量非 AI 零售),不能等同于 AI 算力。
- 与国家口径(EFLOPS)和 Epoch AI 口径(单园区 MW)都不能直接比较。
- 原文说已发布的中国容量估计彼此相差 15 倍,本身就说明口径混乱。
- 资本开支汇率: 原文按 6.7 元兑 1 美元换算。阿里用的是”购置固定资产”口径,而且是财年季度映射到日历季度。
- 立场: 这是 SemiAnalysis 商业数据产品(中国数据中心模型)的预告文章,会倾向强调”市场被低估”。
- 芯片约束没有量化: 文章说中国受芯片限制,但没有给出每 GW 实际装了多少卡、昇腾和 H20 的上架率。这是判断 24 GW 中”真 AI 容量”的关键缺口。
九、后续跟踪
- 字节中卫是否确认为自建集群;集宁 5–6 GW 的谈判进展;
- 万国数据、世纪互联 2H26 批发签约和价格(“再消化 18 个月”能否兑现);
- 韶关空芯光纤走廊(2027 年)的建设方与光纤供应商;
- 2026 年第三、四季度阿里、腾讯、百度资本开支是否维持每季度 200 亿美元以上,自由现金流为负能持续多久;
- 国产 AI 芯片产能与每 GW 上架量,决定 24 GW 中 AI 容量的比例;
- 中国厂商海外租赁约 4 GW(柔佛、印尼、中东)的落点,与 MyNote 园区清单对照。
附:原文图表缩影(13 张)
图片来源:SemiAnalysis(免费部分),仅作学习笔记引用。
| 图 | 内容 | 要点 |
|---|---|---|
| 1 | 全球数据中心容量(2026 年底) | 美国 56 GW、中国 24 GW 以上、亚太约 15 GW、欧洲/中东/非洲约 14 GW、拉美约 2 GW |
| 2 | 阿里、腾讯、百度季度资本开支与自由现金流(2023–2Q26) | 2Q26 合计 200 亿美元;三家自由现金流合计约 -100 亿美元 |
| 3 | 五大厂国内容量(2017–2028) | 2028 年约 19.5 GW,字节约 8.6 GW |
| 4 | 世纪互联利用率(2012–1H26) | 批发 73.9%,零售 64.5% |
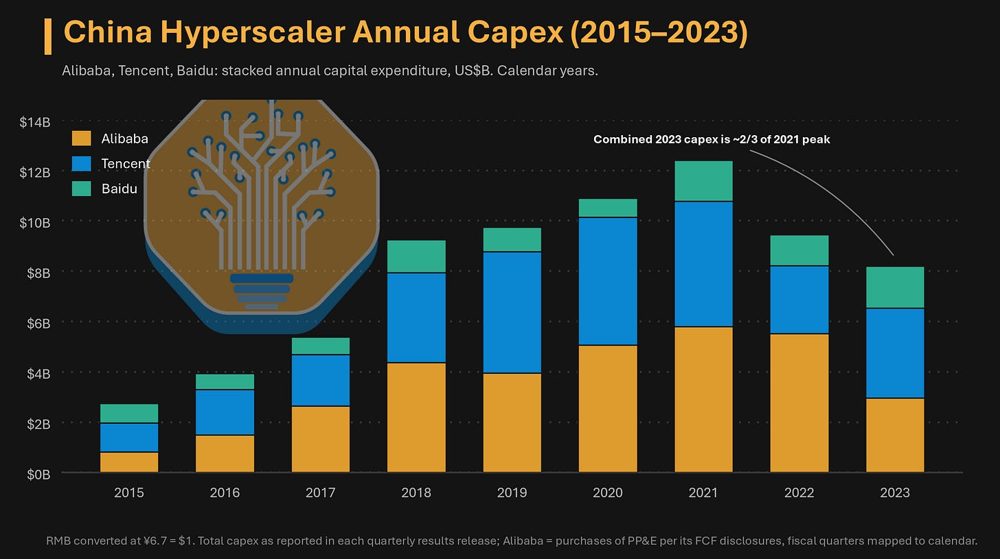
| 5 | 阿里、腾讯、百度年度资本开支(2015–2023) | 2021 年峰值约 124 亿美元,2023 年约为峰值的 2/3 |
| 6 | 四个时代:年度净新增容量按所有者拆分 | 运营商份额结构性下降 |
| 7 | 东数西算官方蓝图 | 8 枢纽、10 集群 |
| 8 | 广东省能源局关于腾讯清远两项目的处理通知(2023-07-17) | 批小建大 |
| 9 | 按实际建设加权的枢纽地图 | 内蒙古最大;山西在枢纽外 |
| 10 | 世纪互联乌兰察布巴音园区钢结构施工 | 一个施工季从基础到封闭 |
| 11 | 腾讯 T-Block / IDC-LAB 模块化 | 没有建筑的数据中心 |
| 12 | 100 MW 建设成本:中国与美国 | 2026 年中国约 2.9 亿美元,美国约 14.7 亿美元 |
| 13 | 五大厂 2026 年底容量(自建与租赁) | 字节约 5.35 GW,几乎全部租赁 |
图 1–13 已嵌入上文各节,缩略图存放在 attachments/sa-china-dc/。
参考
- SemiAnalysis:The Chinese AI Infrastructure Boom(2026-09-25)
- MyNote:全球与中国头部厂商、电力与投资分析、流量调度
- ECOC 2026:〔0923-We-F-00 标准化专场 II p31〕中国电信跨城训练;〔0923-MF 连拍 p6–p8〕